海洋专用仪器行业市场简析 现状、商业模式、壁垒与竞争格局
一、行业概述
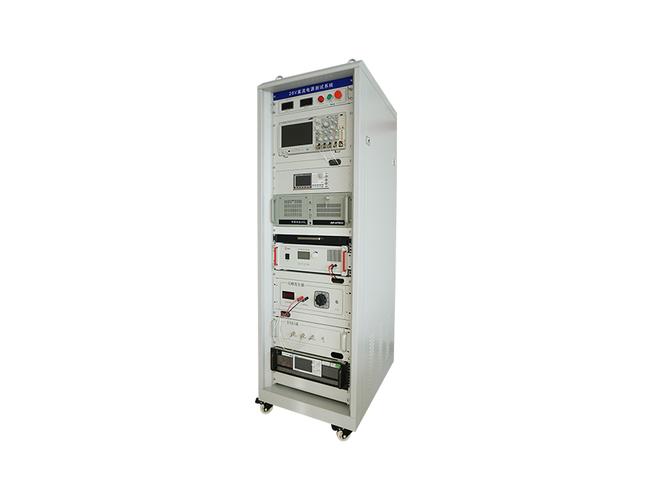
海洋专用仪器是指用于海洋资源勘探、环境监测、海洋工程、科学研究、国防安全等领域的专用仪器设备,主要包括海洋调查仪器、海洋测绘仪器、海洋观测仪器、海洋传感仪器、水下通信与导航设备等。随着海洋经济上升到国家战略高度,海洋专用仪器行业迎来重要发展机遇。
二、市场现状
1. 全球市场
全球海洋专用仪器市场保持稳定增长,据相关数据显示,2023年全球市场规模约为120亿美元,预计2025年将达到150亿美元,年复合增长率约6%-8%。北美和欧洲占据主导地位,但亚太地区增速最快,尤其是中国、日本和韩国。
2. 中国市场
中国海洋专用仪器行业起步较晚,但发展迅速。2022年市场规模约为200亿元人民币,同比增长10%以上。市场需求主要来自海洋环境监测、海洋资源开发、海洋工程建设和军事应用。高端市场仍依赖进口,国产化率不足30%,尤其在深海探测、高精度传感器等领域存在短板。
3. 应用领域
- 海洋环境监测:用于水质、气象、生态等监测,占市场需求的35%。
- 海洋资源勘探:包括油气、矿产、生物资源勘探,占比25%。
- 海洋工程与建设:如海底管道检测、平台安全监测,占比20%。
- 国防与科研:军事海洋观测、科学研究等,占比20%。
三、商业模式
- 硬件销售:传统的仪器设备销售模式,包括直接销售和渠道代理,占总收入的70%以上。
- 系统集成与解决方案:提供整体监测系统、数据采集与分析平台,附加值高,增长迅速。
- 服务与运维:设备租赁、维护、数据服务等,增强客户黏性。
- 数据服务:基于仪器采集的海洋数据,提供数据分析、预报等增值服务。
- 合作研发:与科研院所、企业联合开发,共享知识产权。
四、行业壁垒
- 技术壁垒:海洋仪器对耐高压、耐腐蚀、抗干扰等要求极高,核心技术如传感器、水声通信等仍被少数国家垄断。
- 资金壁垒:研发投入大、周期长,高端设备单台价值数百万甚至上千万,回收慢。
- 人才壁垒:需要跨学科复合型人才,涉及海洋科学、电子、材料、机械等。
- 资质与认证壁垒:需通过船级社、国防等严格认证,进入门槛高。
- 市场壁垒:客户关系稳定,新进入者难以打破现有格局,尤其军工领域。
五、竞争格局
1. 国际企业
- Teledyne Marine(美国):产品线最全,涵盖声学、光学、传感器等。
- Kongsberg Maritime(挪威):海洋测绘、水下机器人领先。
- Sonardyne(英国):水下定位与通信专家。
- RBR(加拿大):海洋监测仪器全球知名。
2. 国内企业
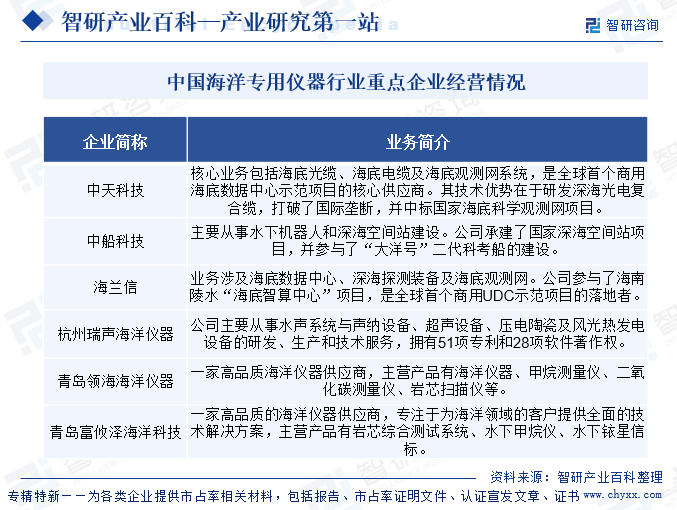
- 中海油服:海洋勘探设备与服务。
- 海兰信:海洋观测与导航仪器。
- 中船重工:军工海洋仪器。
- 劳雷海洋:代理与系统集成。
国内企业主要集中在中低端市场,高端产品仍依赖进口,但国产替代正在加速。
六、发展趋势
- 智能化:AI、大数据融入海洋仪器,实现自主决策。
- 网络化:构建海洋物联网,实现实时数据传输。
- 深海化:随着深海战略推进,深海仪器需求增长。
- 国产化:政策支持,国产替代进程加快。
- 绿色化:节能环保设计,减少海洋污染。
七、结论
海洋专用仪器行业具有广阔的市场前景,但技术、资金、人才壁垒高,竞争激烈。国内企业应加大研发投入,突破核心技术,抓住国产化机遇,同时探索新的商业模式,如数据服务,以提升竞争力。预计未来五年,中国海洋专用仪器市场将保持10%以上增速,成为全球重要的增长极。
如若转载,请注明出处:http://www.ecity-power.com/product/54.html
更新时间:2026-10-22 05:13:08